【保險理財】重大疾病險?重大傷病險?到底哪個對我比較好?
您聽過「重大疾病險」嗎?
其與醫療險及防癌險最大不同之處在於當保戶不幸罹患符合保單定義之重大疾病時,即可獲得一次性的現金給付;相較於醫療險或防癌險必須有住院或手術事實方能請領理賠金而言,重大疾病險確實對罹患重症的保戶而言能夠產生更直接的幫助。
然而,重大疾病險的寓意雖然良好,但是,卻還是不能不留意條款內關於重大疾病的定義;所謂重大疾病指的是心肌梗塞、冠狀動脈繞道手術、慢性腎衰竭、癱瘓、腦中風、癌症以及重大器官移植;若從表面觀之,或許會有民眾誤以為只要病名相同即可獲得重大疾病的保險金給付,然而,事實並非如此。
以大家熟知的前台中市長胡志強為例,他在2002年8月下旬,為赴美國爭取古根漢博物館來台中設館時發生輕微中風,康復後其臉部在言語時及左半邊肢體皆留下中風後的痕跡。試問,以胡市長當時的身體狀況而言,能否申請到重大疾病保險金的給付呢?答案是:不行!因為,還不夠嚴重。
從上述這簡單的案例就不難理解各項重大疾病定義之嚴謹與複雜,因此,傳統的重大疾病險容易在理賠時產生認知上的落差,進而也引發了難以避免的爭議。
有鑑於此,在2014年的下半年,有部分保險公司為了能讓不幸罹患重症的保戶在重大疾病保險金的申請上能夠更為簡單且順利,推出以領有全民健保「重大傷病卡」為理賠依據的「重大傷病險」,一改過去由保險公司自行定義重大疾病的機制,將疾病認定的工作回歸到專業的醫療機構,讓保險給付與醫療實務能更為一致,這是重大傷病險劃時代的意義與功能。
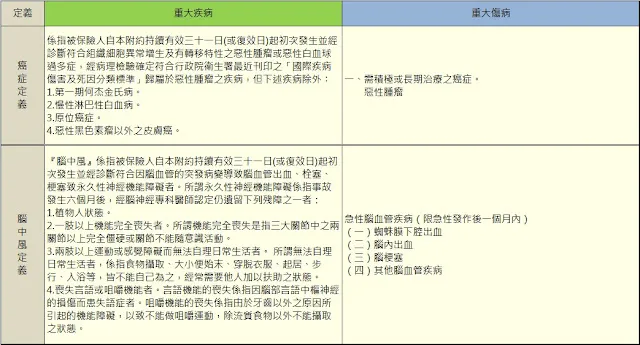
然而,重大傷病與重大疾病一字之差,究竟在實質理賠上會有多大的差距呢?讓我們以最熟悉的兩大重症:腦中風與癌症的定義來進行比較,就可以清楚了解箇中的差異了。
如果您在閱讀完本文後,也開始思考以下問題,歡迎點選最下方連結預約諮詢,將有專人與您聯繫:
《傳承規劃預約諮詢》您是否曾想過,未來財產該如何安排,才能真正符合您的想法與期待?
《保險金信託規劃》您是否擔心家人未來承接大筆財產後,因年紀、婚姻、投資或債務問題,而無法依照您的期待妥善運用這筆資產?
《保單稅務健診》您的保單關係人配置是否正確?是否可能因規劃上的疏忽,而讓原本無須課稅的保險金產生額外稅務風險?
《遺囑規劃與諮詢》如果有一天您不在了,您的財產真的能依照您的意願進行分配與處理嗎?
其與醫療險及防癌險最大不同之處在於當保戶不幸罹患符合保單定義之重大疾病時,即可獲得一次性的現金給付;相較於醫療險或防癌險必須有住院或手術事實方能請領理賠金而言,重大疾病險確實對罹患重症的保戶而言能夠產生更直接的幫助。
然而,重大疾病險的寓意雖然良好,但是,卻還是不能不留意條款內關於重大疾病的定義;所謂重大疾病指的是心肌梗塞、冠狀動脈繞道手術、慢性腎衰竭、癱瘓、腦中風、癌症以及重大器官移植;若從表面觀之,或許會有民眾誤以為只要病名相同即可獲得重大疾病的保險金給付,然而,事實並非如此。
以大家熟知的前台中市長胡志強為例,他在2002年8月下旬,為赴美國爭取古根漢博物館來台中設館時發生輕微中風,康復後其臉部在言語時及左半邊肢體皆留下中風後的痕跡。試問,以胡市長當時的身體狀況而言,能否申請到重大疾病保險金的給付呢?答案是:不行!因為,還不夠嚴重。
從上述這簡單的案例就不難理解各項重大疾病定義之嚴謹與複雜,因此,傳統的重大疾病險容易在理賠時產生認知上的落差,進而也引發了難以避免的爭議。
有鑑於此,在2014年的下半年,有部分保險公司為了能讓不幸罹患重症的保戶在重大疾病保險金的申請上能夠更為簡單且順利,推出以領有全民健保「重大傷病卡」為理賠依據的「重大傷病險」,一改過去由保險公司自行定義重大疾病的機制,將疾病認定的工作回歸到專業的醫療機構,讓保險給付與醫療實務能更為一致,這是重大傷病險劃時代的意義與功能。
然而,重大傷病與重大疾病一字之差,究竟在實質理賠上會有多大的差距呢?讓我們以最熟悉的兩大重症:腦中風與癌症的定義來進行比較,就可以清楚了解箇中的差異了。
※本文首次發表時間:2015.05.27
如果您在閱讀完本文後,也開始思考以下問題,歡迎點選最下方連結預約諮詢,將有專人與您聯繫:
《傳承規劃預約諮詢》您是否曾想過,未來財產該如何安排,才能真正符合您的想法與期待?
《保險金信託規劃》您是否擔心家人未來承接大筆財產後,因年紀、婚姻、投資或債務問題,而無法依照您的期待妥善運用這筆資產?
《保單稅務健診》您的保單關係人配置是否正確?是否可能因規劃上的疏忽,而讓原本無須課稅的保險金產生額外稅務風險?
《遺囑規劃與諮詢》如果有一天您不在了,您的財產真的能依照您的意願進行分配與處理嗎?
| 預約一對一傳承規劃諮詢 |