【財富傳承】父債子償、夫債妻償的戲碼,現在還有可能發生嗎?

很多人都知道,民法早已修正為「全面限定繼承」(民法第1148條),意即繼承多少遺產,就還債多少,例如:死者留有遺產300萬,負債600萬,繼承人最多只需要償還所得遺產的300萬元,超過的就沒有還錢的義務。因此,一般民眾都以為,不會再有「父債子償、夫債妻償」的情況發生,但真的是這樣嗎?看看以下案例。
老王因病離世,兒子小王是唯一的繼承人,繼承了老王所留下1000萬的遺產;小王心想父親一生清清白白,不可能在外欠債,再加上「全面限定繼承」的認知,小王並未積極的去向法院進行「遺產清冊陳報」(註一)。
| 狀況一: 過了一年,債權人A拿著老王生前簽下的借據、本票、資金交付等證明來找小王,宣稱老王生前向他借了800萬;由於事證明確,小王只好從繼承的1000萬中,忍痛拿了800萬進行還債。 |
| 狀況二: 過了半年,又再冒出一位債權人B,同樣拿著老王生前簽下的借據、本票、資金交付等證明來找小王,宣稱老王生前也向他借了800萬。此時,小王以為只需將遺產中剩餘的200萬償還給B就好了;然而,法律並不是這樣規定的,而是必須按照比例來清償,因此,小王必須償還B的金額是: 1,000×[800/(800+800)]=500萬(註二)。 |
結論:
- 由於要給付B的金額是500萬,扣除遺產剩餘的200萬,小王必須自掏腰包300萬來付錢(註三)。
- 小王其實也只需要償還500萬給A就好,但多付的300萬,卻無法再主張討回(註四)。
- 萬一再冒出債權人C、D、E,小王都得拿自己的錢來還債。
- 如果無法確定被繼承人生前是否有留下負債,或無法掌握債權人之身分,那麼,繼承人還是乖乖的去進行遺產清冊的陳報,免得沒有繼承到財產,還欠了一身債。
但如果老王留給小王的1,000萬,都是「人壽保險身故保險金」的態樣,那結果又會有什麼不同呢?
由於身故保險金受益人之受益權係因保險契約所生之權利,按照保險法第112條及遺贈稅法第16條第9款之規定,指定受益人之身故保險金並非「遺產」,倘若指定之受益人非為繼承人,繼承人亦無從針對保險金進行主張,更遑論被保險人(即死者,亦為被繼承人)之債權人。且即使國稅局以「實質課稅原則」而將該筆保險金納入遺產稅之計算,目的也僅是為求租稅之經濟公平,並不會因此改變上述「不計入遺產」之屬性,該筆保險金也不會因此而必須用以清償被繼承人生前之債務。
因此,假設老王僅留下一筆1,000萬元之身故保險金予小王,且無其他遺產,同時小王亦於老王身故後3個月內,依法向法院陳報遺產清冊。在此情況下,小王領取該筆1,000萬元身故保險金後,原則上無須以該筆保險金清償老王對債權人A及B所負之債務。
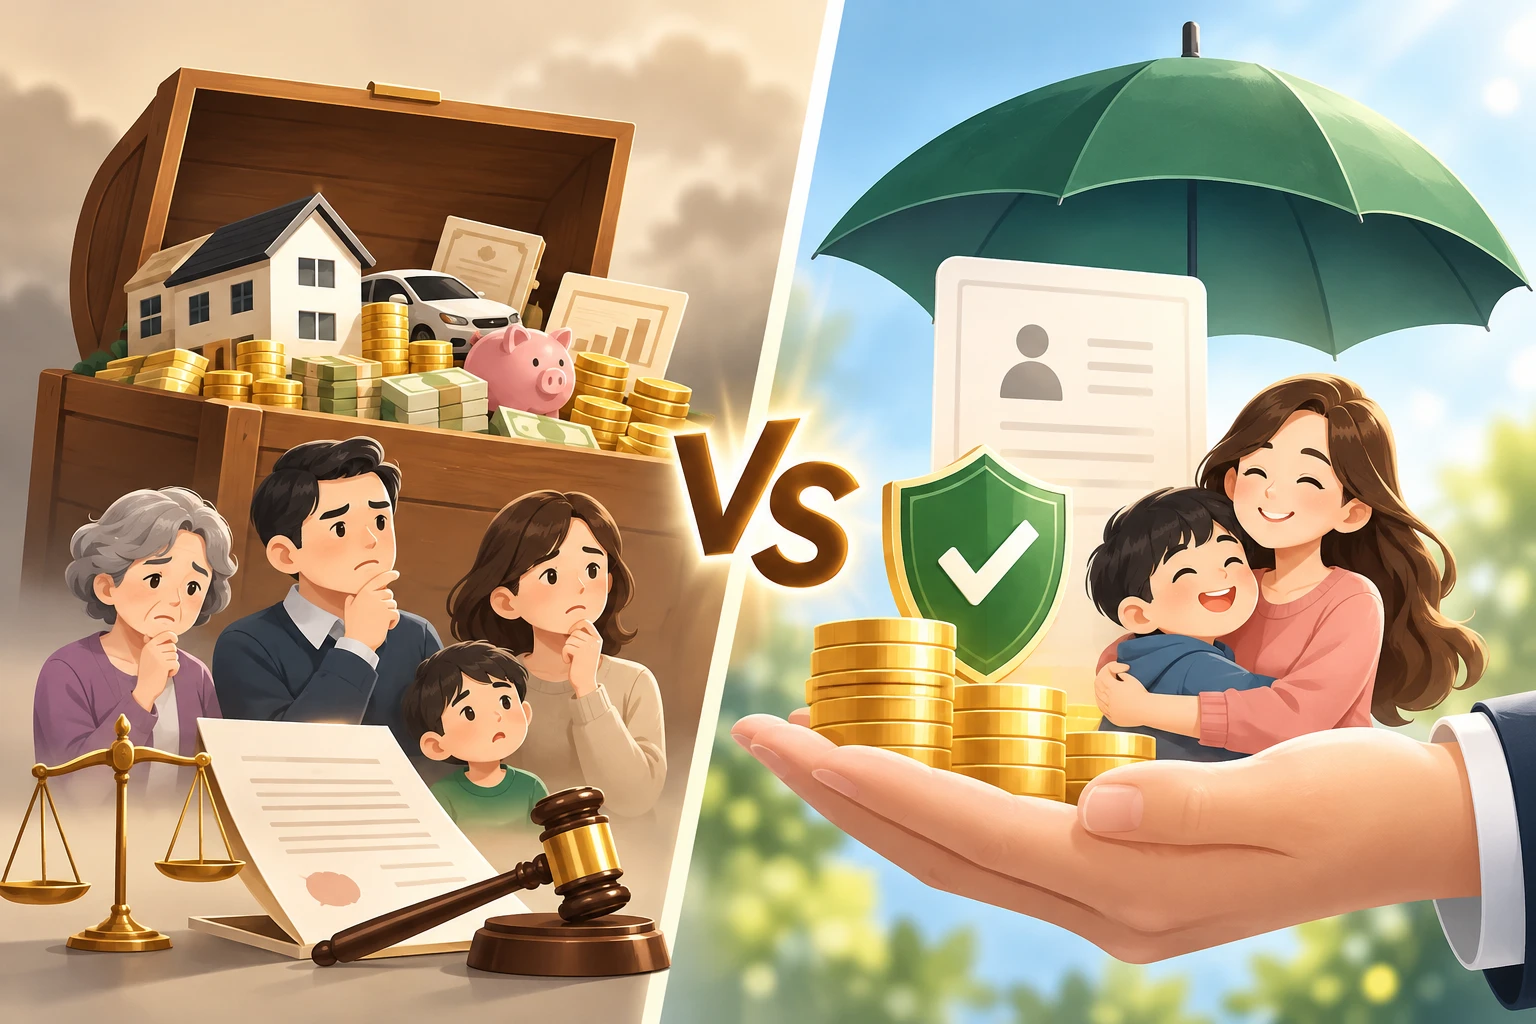
綜合上述,不難發現,保險為「遺產外現金」,具有「資產隔離」的效果,使得繼承人或債權人無法對該保險金主張任何權利,可以使被繼承人按其生前之意志,進行財產之分配(無論是分配對象、金額、比例,不受民法特留分及法定繼承人的拘束。從資產傳承安排的角度來看,在一定的資產規模下,具有其他傳承工具所未有的優勢(將以上結論整理如下圖)。

(註一)
民法第1156條第1項
繼承人於知悉其得繼承之時起三個月內開具遺產清冊陳報法院。
(註二)
民法第1162-1條第1項前段
繼承人未依第一千一百五十六條、第一千一百五十六條之一開具遺產清冊陳報法院者,對於被繼承人債權人之全部債權,仍應按其數額,比例計算,以遺產分別償還。
(註三)
民法第1162-2條第2項
繼承人對於前項債權人應受清償而未受償部分之清償責任,不以所得遺產為限。但繼承人為無行為能力人或限制行為能力人,不在此限。
(註四)
民法第1162-2條第5項
繼承人對於不當受領之債權人或受遺贈人,不得請求返還其不當受領之數額。
如果您在閱讀完本文後,也開始思考以下問題,歡迎點選最下方連結預約諮詢,將有專人與您聯繫:
《傳承規劃預約諮詢》您是否曾想過,未來財產該如何安排,才能真正符合您的想法與期待?
《保險金信託規劃》您是否擔心家人未來承接大筆財產後,因年紀、婚姻、投資或債務問題,而無法依照您的期待妥善運用這筆資產?
《保單稅務健診》您的保單關係人配置是否正確?是否可能因規劃上的疏忽,而讓原本無須課稅的保險金產生額外稅務風險?
《遺囑規劃與諮詢》如果有一天您不在了,您的財產真的能依照您的意願進行分配與處理嗎?
| 預約一對一傳承規劃諮詢 |