首頁 > 傳富講堂
爭產,真慘! 錢留子孫,以為是家族開枝散葉的推手,最後往往卻變成四分五裂的禍首,只因為沒有做好管理
被嘔吐物嗆死是否為意外的認定,再添一例。2012年1名許姓婦女於屏東醫院接受胃部手術治療,手術相當順利,不料,隔日許婦嘔吐物嗆入氣管導致呼吸、心跳停止,最終因呼吸衰竭而死,事後家屬向新光人壽申請許婦的團體保險100萬元意外身故保險金,但新壽以非意外為由拒賠,雙方鬧上法院,近日屏東地院判決確定,新壽敗訴。
當為人父母的在每年220萬的免稅贈與額度內移轉現金給子女,做為將來兒女以其自有資金向父母購屋的資金來源;但當我們以這樣的方式來進行不動產的移轉時,必需注意下列幾項可能衍生出來的問題。
以下的案例,都是不諳贈與法令所釀成的租稅悲劇,除了引以為鑑之外,更要瞭解正確與安全的做法為何。
遺產稅稅率已降至10%,雖不像過去動輒最高50%來得令人心生畏懼,但若是沒有在生前做好稅務規畫的話,揮揮衣袖就到另一個世界去的人或許無感,但還活著的繼承人往往卻落到求生不得,求死不能的境界,因此,預留稅源依然是財稅規劃的重要步驟之一。
您聽過「重大疾病險」嗎? 其與醫療險及防癌險最大不同之處在於當保戶不幸罹患符合保單定義之重大疾病時,即可獲得一次性的現金給付;相較於醫療險或防癌險必須有住院或手術事實方能請領理賠金而言,重大疾病險確實對罹患重症的保戶而言能夠產生更直接的幫助。
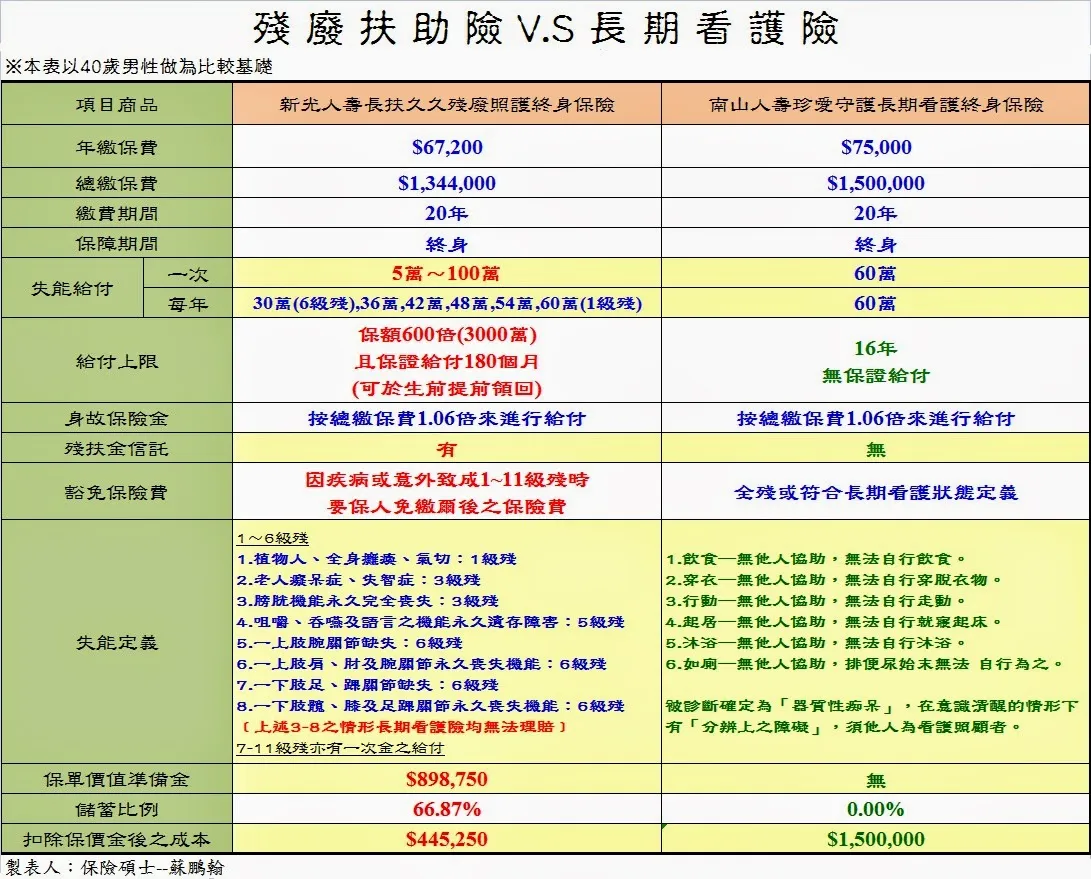
這幾年在保險公司的大力推廣下,已經逐漸開啟民眾提早替自己規劃長期照護險的風險意識;但有風險意識與做對劃畢竟還是兩件不同的事情,尤其保險商品層出不窮,究竟如何安排才能幫自己規劃到經濟又實惠的長照保險呢?
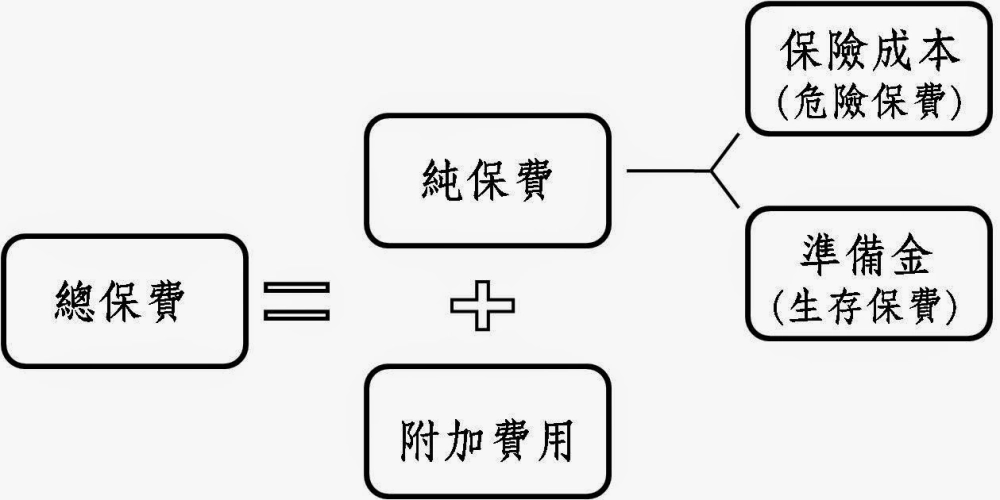
除了前述的「附加費用」會從我們投入的保費中扣除外,保險公司還會跟客戶收取「保險成本」,究竟什麼是「保險成本」呢?假設有1000位30歲的男性同時跟保險公司簽約,約定在31歲前死亡的話,死亡者的家屬可以獲得保險公司1000元的理賠金
有1000位30歲的男性,保險公司承諾他們,如果這1000位30歲的男性在他們31歲之前,有人死亡的話,那保險公司會給付死亡者的家屬1000元的死亡保險金,假設根據過往的統計資料,30歲男性在未來一年之內死亡的機率是1/1000的話,那麼,保險公司該跟每個人收取多少保費才合理呢?
信託並非有錢人的專利,只要名下有財產,都應該透過信託來保護我們的財產。
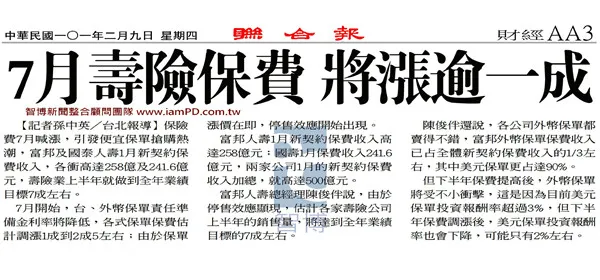
上面這一則關於保費即將漲價的報導,相信對於許多讀者而言,一定都不陌生!因為,這往往是業務員最容易慫恿客戶購買的時點,也往往是客戶最猶豫該不該購買的盲點,尤其是「儲蓄險」,更容易讓客戶陷入「利率」或「報酬率」的迷思!保險碩士以幾個簡單的觀點來替各位讀者剖析所謂的「儲蓄險」!